O golpe do falso boleto acontece quando criminosos adulteram ou criam uma cobrança para desviar o pagamento. Para identificar a fraude, confira o beneficiário, o CNPJ e os dados exibidos pelo banco antes de confirmar. Se você já pagou, entre imediatamente em contato com sua instituição financeira, solicite uma tentativa de recuperação do valor e registre um boletim de ocorrência.
O problema é que um boleto fraudulento pode parecer legítimo. Ele pode apresentar logotipo de uma empresa conhecida, valor correto e até informações de uma compra que você realmente realizou.
Por isso, saber reconhecer os sinais de falsificação e agir rapidamente pode fazer diferença na proteção do seu dinheiro.
Como funciona o golpe do falso boleto?
O golpe do falso boleto ocorre quando alguém faz uma pessoa pagar uma cobrança cujo dinheiro será destinado a um recebedor diferente daquele que deveria receber.
Os criminosos podem enviar documentos falsificados por e-mail, WhatsApp ou mensagens que simulam o atendimento de bancos, lojas e prestadoras de serviços.
Outra estratégia envolve páginas fraudulentas que imitam sites oficiais. A vítima acredita estar emitindo a segunda via de uma conta, mas recebe um documento preparado pelo golpista.
Imagine que você precise pagar uma parcela de R$ 480 de um financiamento. Ao procurar a segunda via, encontra uma página aparentemente legítima e gera o boleto.
O valor está correto, o vencimento parece normal e o documento apresenta a identidade visual da instituição. Entretanto, na hora do pagamento, o beneficiário é uma empresa desconhecida.
É justamente essa diferença que pode revelar a fraude.
Como identificar um boleto falso antes de pagar?
A maneira mais segura de identificar um boleto falso é comparar as informações da cobrança com os dados apresentados pelo aplicativo bancário.
Segundo o Banco Central, os boletos registrados permitem consultar informações do beneficiário durante o pagamento. Isso oferece uma oportunidade importante de verificar quem receberá o dinheiro.
[Fonte: Banco Central — Orientações sobre boletos falsos]
Quais sinais podem indicar o golpe do falso boleto?
Alguns detalhes merecem atenção especial:
- Beneficiário desconhecido: o nome apresentado no banco não corresponde à empresa ou pessoa que deveria receber.
- CNPJ diferente: os dados do recebedor não coincidem com os informados pelo credor verdadeiro.
- Desconto inesperado: a cobrança oferece uma redução muito grande, acompanhada de pressão para pagar imediatamente.
- Mensagem suspeita: o boleto chega de um número desconhecido ou endereço eletrônico estranho.
- Código de barras com problemas: a leitura falha e alguém insiste para que você digite uma sequência enviada separadamente.
- Endereço eletrônico semelhante ao original: o site possui pequenas alterações no domínio verdadeiro.
Nenhum desses sinais, isoladamente, comprova uma fraude. Porém, qualquer divergência deve ser esclarecida antes da confirmação.
Também vale aprender como saber se um site é confiável antes de emitir cobranças em páginas desconhecidas.
O que conferir no aplicativo do banco?
Ao escanear o código de barras ou inserir a linha digitável, não confirme o pagamento imediatamente.
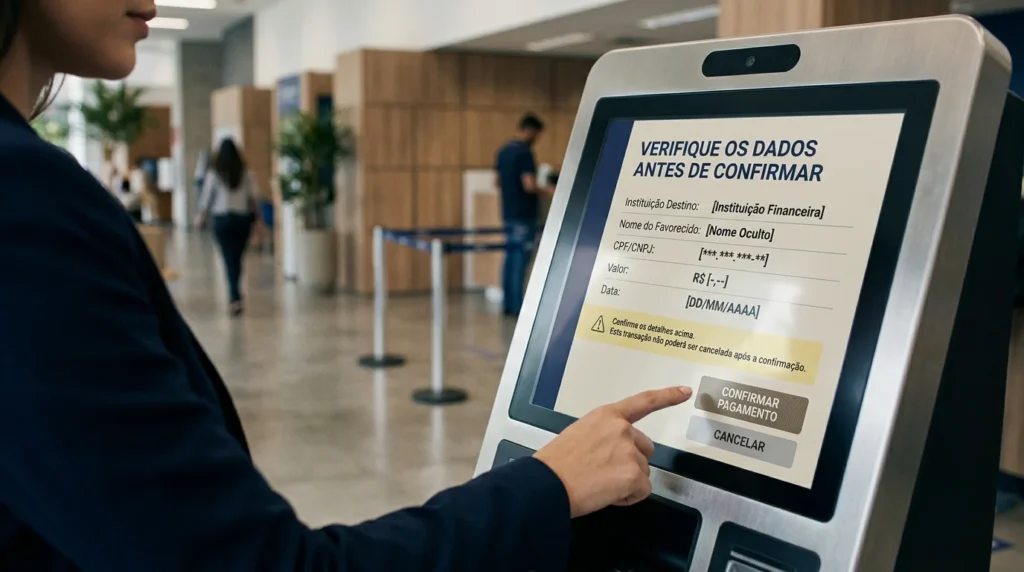
Primeiro, observe o nome do beneficiário, o CPF ou CNPJ apresentado, o valor e a instituição destinatária.
O nome exibido pelo banco merece mais atenção do que o logotipo impresso no boleto. Uma imagem pode ser copiada facilmente; os dados do recebedor indicam para onde o pagamento será direcionado.
Se o documento indicar uma empresa conhecida, mas o aplicativo mostrar outra pessoa ou organização sem relação aparente, interrompa a operação.
Entre em contato com a empresa por um canal obtido independentemente, preferencialmente no site oficial ou aplicativo que você já utiliza.
Quais diferenças existem entre um boleto verdadeiro e um suspeito?
A comparação abaixo ajuda a reconhecer situações que exigem verificação adicional.
| O que verificar | Como interpretar |
|---|---|
| Beneficiário | Deve corresponder ao credor ou a um recebedor autorizado e confirmado por ele. |
| CPF ou CNPJ | Dados desconhecidos exigem confirmação direta com a empresa. |
| Valor | Deve corresponder à cobrança. Um valor correto não garante autenticidade. |
| Origem | Prefira canais oficiais. Mensagens inesperadas precisam ser verificadas. |
| Código de barras | Falhas de leitura ou substituições inesperadas da linha digitável são sinais de alerta. |
| Pressa para pagar | Ameaças e descontos condicionados a pagamento imediato pedem cautela. |
A regra prática é simples: não pague uma cobrança enquanto houver dúvidas sobre a identidade do recebedor.
Paguei um boleto falso: o que fazer agora?
Se você percebeu que pagou um boleto falso, o mais importante é agir rapidamente e reunir as informações necessárias para comunicar a fraude.
O Ministério da Justiça orienta a vítima a procurar os bancos envolvidos, preservar evidências e registrar a ocorrência.
[Fonte: Ministério da Justiça — Recebi boletos ou ofertas falsos]
1. Entre imediatamente em contato com seu banco
Utilize o aplicativo oficial, o telefone disponível no cartão ou outro canal que você já conheça.
Informe que realizou o pagamento de um boleto possivelmente fraudulento e solicite uma tentativa de impedir a liquidação ou recuperar os recursos.
Peça o número do protocolo e pergunte quais documentos serão necessários.
Quanto mais cedo você comunicar a fraude, melhor será a oportunidade de verificar se ainda existe alguma medida possível antes da conclusão do processamento.
2. Avise a instituição que recebeu o pagamento
Identifique no comprovante a instituição destinatária e comunique a suspeita pelos canais oficiais.
Informe o valor, a data, o beneficiário apresentado e os dados disponíveis da transação.
O banco poderá avaliar as providências cabíveis, mas isso não significa que o dinheiro será automaticamente devolvido.
3. Guarde todos os comprovantes
Salve o boleto fraudulento, o comprovante de pagamento, as mensagens recebidas e os endereços eletrônicos envolvidos.
Não apague conversas com o suposto atendente nem exclua e-mails relacionados à cobrança.
Esses registros podem ajudar os bancos, os órgãos de defesa do consumidor e a polícia a compreender como a fraude aconteceu.
4. Registre um boletim de ocorrência
Procure uma delegacia da Polícia Civil ou verifique se o seu estado disponibiliza o registro eletrônico.
Descreva como recebeu o boleto, quando realizou o pagamento e como descobriu a irregularidade.
Anexe os documentos disponíveis e mantenha uma cópia do registro para acompanhar as solicitações feitas às instituições financeiras.
5. Comunique a empresa que deveria receber
Se o boleto falso imitava uma cobrança de loja, escola, operadora ou financeira, avise a empresa verdadeira.
Peça a confirmação da situação da dívida e explique que houve pagamento a um terceiro.
Não considere a obrigação automaticamente quitada pelo simples fato de ter pago o documento fraudulento. A situação dependerá das circunstâncias e da apuração do caso.
É possível recuperar o dinheiro de um boleto falso?
Sim, existe a possibilidade de recuperar o dinheiro, mas não há garantia de devolução. O resultado depende de fatores como o estágio de processamento do pagamento, a disponibilidade dos recursos e as circunstâncias da fraude.
O Banco Central recomenda procurar imediatamente a instituição financeira e solicitar providências para impedir que os valores sejam disponibilizados ao golpista, quando isso ainda for possível.
Se o pagamento já tiver sido processado, a vítima poderá registrar reclamação contra a instituição envolvida e buscar esclarecimentos.
[Fonte: Banco Central — Boleto fraudado]
O banco é obrigado a devolver o valor?
A devolução não é automática em todo golpe do boleto bancário.
A análise pode envolver a forma como a fraude ocorreu, as medidas de segurança adotadas e eventual falha na prestação do serviço.
Quando houver suspeita de falha bancária, reúna os protocolos e apresente uma reclamação formal à instituição.
Se não houver solução, você poderá recorrer à ouvidoria, ao Procon, ao consumidor.gov.br ou ao Poder Judiciário, conforme o caso.
O Banco Central também recebe reclamações contra instituições supervisionadas, embora não determine diretamente a devolução em casos individuais.
E se o boleto falso foi pago pelo QR Code Pix?
Essa diferença merece atenção porque muitos documentos de cobrança oferecem tanto código de barras quanto QR Code.
Quando você paga utilizando o QR Code Pix, a operação é uma transferência Pix, não um pagamento tradicional de boleto.
Nesse caso, pode ser possível solicitar o Mecanismo Especial de Devolução (MED), criado para situações de fraude envolvendo Pix.
O pedido deve ser feito ao banco pelo qual você realizou a transferência. A análise seguirá as regras específicas desse mecanismo e não garante a recuperação integral.
[Fonte: Banco Central — Vítima fez um Pix e caiu em um golpe]
Para entender as providências específicas dessa modalidade, consulte também nosso guia sobre o que fazer após cair em um golpe do Pix.
Como evitar o golpe do falso boleto nas próximas cobranças?
Alguns hábitos simples reduzem bastante a exposição a esse tipo de fraude.
O primeiro é emitir boletos diretamente nos canais oficiais da empresa credora. Evite utilizar links enviados por desconhecidos ou encontrados em anúncios suspeitos.
Quando precisar de uma segunda via, digite o endereço oficial no navegador ou acesse o aplicativo da instituição.
Outra medida é desconfiar de mensagens que combinam ameaças de bloqueio, descontos extraordinários e prazos muito curtos.
Se a cobrança estiver relacionada a uma compra pela internet, confira também os dados do pedido. Nosso conteúdo sobre compras online inteligentes apresenta cuidados que ajudam a evitar ofertas enganosas.
Antes de confirmar qualquer pagamento, reserve alguns segundos para ler os dados do beneficiário.
Esse pequeno cuidado pode evitar uma dor de cabeça muito maior.
Conclusão: como se proteger do golpe do falso boleto?
O golpe do falso boleto pode atingir até consumidores cuidadosos, principalmente quando a cobrança apresenta informações aparentemente legítimas.
A melhor proteção é confirmar quem receberá o dinheiro antes de pagar. Se você já foi vítima, procure imediatamente o banco, preserve as provas e registre a ocorrência.
Sua próxima atitude pode ser simples: confira os dados do beneficiário no próximo boleto antes de tocar em “Confirmar pagamento”.