
A Lei do Superendividamento permite que consumidores de boa-fé, incapazes de pagar suas dívidas de consumo sem comprometer despesas essenciais, solicitem uma renegociação conjunta dos débitos. O procedimento pode envolver uma audiência com os credores e um plano de pagamento de até cinco anos. Para começar, é necessário reunir informações sobre renda, gastos e dívidas.
Criada pela Lei nº 14.181/2021, essa proteção foi incorporada ao Código de Defesa do Consumidor (CDC). Seu objetivo não é apagar dívidas automaticamente, mas permitir que pessoas em dificuldades financeiras busquem condições de pagamento compatíveis com sua sobrevivência.
[Fonte: Planalto — Código de Defesa do Consumidor, artigos 54-A e 104-A]
Quem tem direito à Lei do Superendividamento?
A Lei do Superendividamento protege pessoas físicas que contraíram dívidas de consumo de boa-fé e não conseguem cumprir todos os compromissos financeiros sem prejudicar sua subsistência.
Isso significa que estar com o nome negativado ou possuir várias parcelas atrasadas não garante, por si só, o enquadramento.
O ponto principal é demonstrar que o conjunto das obrigações ultrapassou a capacidade real de pagamento.
Para avaliar a situação, são considerados aspectos como:
- Renda mensal e capacidade de pagamento.
- Valor total das dívidas e parcelas.
- Despesas necessárias à manutenção da pessoa e da família.
- Natureza dos contratos e comportamento do consumidor ao contratar.
- Comprometimento das condições básicas de sobrevivência.
Uma pessoa aposentada, por exemplo, pode ter empréstimos e contas parceladas que consomem grande parte de seu benefício. Um trabalhador assalariado também pode enfrentar essa situação após perder parte da renda.
Não existe uma exigência geral de quantidade mínima de dívidas ou de valor total devido para solicitar a análise.
Quem está desempregado pode recorrer à Lei do Superendividamento?
Sim. O desemprego não impede o pedido, desde que os demais requisitos legais estejam presentes.
Entretanto, a ausência de renda pode dificultar a apresentação de um plano viável. Por isso, a análise considera a situação econômica concreta e as possibilidades de pagamento.
O mesmo raciocínio vale para aposentados, pensionistas e trabalhadores informais. A lei não restringe sua proteção a uma profissão específica.
Quais dívidas podem entrar na renegociação judicial?
A renegociação judicial de dívidas prevista no CDC alcança obrigações decorrentes de relações de consumo, incluindo operações de crédito, compras parceladas e determinados serviços continuados.
Mas nem toda dívida pode ser incluída no procedimento.
A tabela mostra as diferenças mais importantes:
| Tipo de dívida | Pode entrar? |
|---|---|
| Cartão de crédito | Em regra, sim, quando decorrente de consumo de boa-fé. |
| Empréstimo pessoal sem garantia real | Em regra, sim, conforme o contrato. |
| Cheque especial | Em regra, sim, se vinculado ao consumo pessoal. |
| Compras parceladas | Sim, quando atendidos os requisitos legais. |
| Serviços continuados | Podem entrar, conforme a natureza da obrigação. |
| Crédito consignado | Depende do enquadramento contratual e da análise judicial. |
| Financiamento imobiliário | Não. Excluído expressamente da repactuação. |
| Crédito com garantia real | Não. Excluído expressamente. |
| Crédito rural | Não. Excluído expressamente. |
| Dívidas fiscais | Não fazem parte dessa repactuação de consumo. |
Contratos celebrados fraudulentamente ou com intenção deliberada de não pagar também ficam fora da proteção. A lei ainda exclui dívidas decorrentes da aquisição de produtos e serviços de luxo de alto valor, nas condições previstas pelo CDC.
[Fonte: Planalto — CDC, artigos 54-A e 104-A]
Quem enfrenta problemas específicos com o cartão pode consultar também nosso guia sobre como sair das dívidas do cartão de crédito.
Como funciona a renegociação judicial pela Lei do Superendividamento?
O procedimento procura reunir os credores envolvidos para negociar um plano conjunto, em vez de tratar cada dívida isoladamente.
Essa é uma diferença importante em relação à negociação tradicional com bancos, na qual cada instituição costuma apresentar sua própria proposta.
Como pedir a renegociação judicial de dívidas passo a passo?
1. Organize todas as dívidas elegíveis.
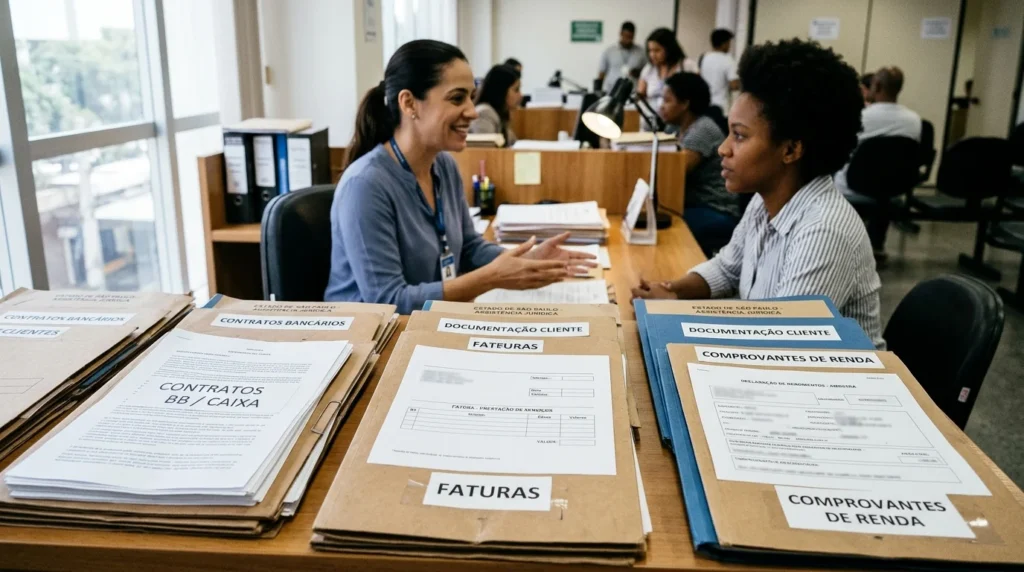
Reúna contratos, extratos, faturas e informações sobre saldos devedores. Identifique os credores e os valores das parcelas.
Se ainda não conhece todas as obrigações registradas, veja como consultar dívidas no CPF.
2. Comprove sua situação financeira.
Separe comprovantes de renda e despesas essenciais, como alimentação, moradia, saúde, transporte e serviços básicos.
Esses documentos ajudam a demonstrar quanto realmente sobra para pagar os credores.
3. Procure um canal de atendimento.
O consumidor pode buscar orientação no Procon, na Defensoria Pública ou nos Centros Judiciários de Solução de Conflitos e Cidadania (CEJUSCs).
Os procedimentos de atendimento e encaminhamento variam conforme a localidade.
4. Apresente sua proposta de pagamento.
Na fase conciliatória, busca-se construir um plano que distribua os pagamentos entre os credores sem comprometer o mínimo existencial.
5. Participe da audiência de conciliação.
Os credores são chamados para discutir a proposta. Se houver acordo, o plano poderá ser formalizado e homologado conforme o procedimento aplicável.
[Fonte: CNJ — Cartilha de tratamento do superendividamento]
O juiz pode obrigar os bancos a aceitar a renegociação?
A lei prevê uma alternativa quando a conciliação não resulta em acordo com todos os credores.
Nessa situação, o consumidor pode solicitar a instauração da fase judicial prevista no artigo 104-B do CDC, destinada à revisão e integração dos contratos e à repactuação das dívidas remanescentes.
O juiz poderá estabelecer um plano judicial compulsório, observadas as exigências legais, incluindo a preservação do mínimo existencial e as regras aplicáveis ao pagamento do principal.
Isso não significa que qualquer proposta apresentada pelo consumidor será aceita automaticamente.
Também existem consequências específicas para o credor que não comparece injustificadamente à audiência de conciliação, previstas no artigo 104-A, parágrafo 2º.
[Fonte: Planalto — CDC, artigos 104-A e 104-B]
O que é o mínimo existencial na Lei do Superendividamento?
O mínimo existencial representa a parcela da renda que deve ser preservada para que o consumidor consiga manter condições básicas de sobrevivência enquanto reorganiza suas dívidas.
O Decreto nº 11.567/2023 estabeleceu o parâmetro regulamentar de R$ 600 mensais. Em abril de 2026, o Supremo Tribunal Federal manteve esse valor e determinou estudos periódicos para avaliar sua atualização.
Isso não significa que todas as famílias consigam viver com R$ 600, nem que suas despesas reais devam ser ignoradas.
A análise da situação concreta, especialmente das necessidades básicas do consumidor e de sua família, continua relevante na discussão judicial.
[Fonte: Câmara dos Deputados — Decreto nº 11.150/2022 atualizado]
Como calcular quanto pode sobrar para pagar as dívidas?
Imagine uma pessoa com renda mensal de R$ 3.000 e despesas essenciais comprovadas de R$ 2.200.
Nesse exemplo, restariam R$ 800 para avaliar a possibilidade de pagamento das dívidas.
Se as parcelas atuais somam R$ 1.700, existe uma diferença de R$ 900 entre os compromissos assumidos e a capacidade estimada de pagamento.
Esse cálculo é apenas ilustrativo. Não existe garantia de que o juiz fixará automaticamente as parcelas em R$ 800, pois o plano depende das dívidas elegíveis, da documentação e das condições legais.
Organizar um orçamento mensal com renda limitada ajuda a identificar esses valores antes de procurar atendimento.
A Lei do Superendividamento limpa o nome e perdoa as dívidas?
Não automaticamente. A legislação foi criada para permitir a reorganização das obrigações financeiras, não para conceder perdão geral aos consumidores endividados.
Um plano de pagamento consensual pode prever condições relacionadas à suspensão ou extinção de ações judiciais e à retirada de registros negativos, conforme o acordo homologado.
Porém, o simples pedido de renegociação não cancela cobranças, não suspende automaticamente os descontos e não retira o nome dos cadastros de inadimplentes.
Essas consequências dependem do acordo, das disposições legais ou de decisão judicial específica.
Também vale distinguir essa proteção de uma negociação comum. Para dívidas isoladas que ainda cabem no orçamento, pode ser mais simples negociar diretamente com o credor, observando os cuidados com juros e condições contratuais.
Precisa contratar advogado para solicitar a renegociação?
Para procurar orientação inicial no Procon ou participar de procedimentos administrativos de conciliação, não é necessário contratar advogado particular.
Já na atuação judicial, a necessidade de representação profissional depende da via processual utilizada e das regras aplicáveis.
Quem não possui condições financeiras pode procurar a Defensoria Pública para verificar a possibilidade de assistência jurídica gratuita.
Antes do atendimento, organize seus documentos e informe todas as dívidas relevantes. Omitir contratos ou apresentar valores incorretos pode prejudicar a análise e a construção de um plano viável.
Vale a pena recorrer à Lei do Superendividamento?
A Lei do Superendividamento pode ser uma alternativa para quem acumulou dívidas de consumo de boa-fé e já não consegue pagá-las sem comprometer a própria subsistência.
O primeiro passo é reunir contratos, calcular a renda disponível e procurar o Procon, a Defensoria Pública ou o CEJUSC da sua região.
Com informações organizadas, fica mais fácil avaliar o enquadramento legal e buscar uma renegociação que permita pagar as dívidas sem abandonar as necessidades básicas.