Para pagar o IPVA 2027 sem comprometer o orçamento, o melhor caminho é estimar o valor do imposto, dividir essa quantia pelos meses disponíveis até o vencimento e guardar o dinheiro separadamente. Mesmo que o calendário e os valores definitivos ainda não estejam disponíveis no seu estado, é possível começar agora e evitar que a cobrança se transforme em uma dívida.
O segredo está em tratar o IPVA como uma despesa previsível, não como uma surpresa de janeiro. Afinal, quem possui veículo sabe que essa conta volta todos os anos.
Como se preparar para pagar o IPVA 2027 com antecedência?
O primeiro passo é descobrir quanto você provavelmente precisará pagar. Depois, basta transformar essa estimativa em uma meta mensal compatível com sua renda.
O Imposto sobre a Propriedade de Veículos Automotores (IPVA) é um tributo estadual. Por isso, alíquotas, descontos, vencimentos e possibilidades de parcelamento variam conforme o estado.
Em outubro de 2026, não é seguro considerar que todos os estados já tenham divulgado as regras definitivas para 2027. O planejamento pode começar antes, mas a confirmação deve ser feita na Secretaria da Fazenda responsável pelo registro do veículo.
Como estimar o valor do IPVA 2027?
Uma maneira prática é consultar o imposto pago em 2026 e utilizá-lo como referência inicial.
Se você pagou R$ 1.800 neste ano, pode trabalhar provisoriamente com uma meta de R$ 2.000 para criar uma pequena margem de segurança.
Esse acréscimo é apenas uma escolha de planejamento, não uma previsão oficial de reajuste.
Outra possibilidade é estimar o imposto com base no valor venal do veículo e na alíquota aplicável, quando essas informações estiverem disponíveis.
A fórmula básica é:
Valor estimado do IPVA = valor venal do veículo × alíquota do estado.
Imagine um automóvel com valor venal hipotético de R$ 45.000, sujeito a uma alíquota de 4%.
Nesse exemplo, o imposto seria de R$ 1.800. Entretanto, o cálculo real depende das regras estaduais, da categoria do veículo e de eventuais benefícios aplicáveis.
Em São Paulo, por exemplo, o Portal de Serviços de Veículos da Secretaria da Fazenda disponibiliza consultas relacionadas ao IPVA, incluindo valor venal e débitos.
[Fonte: Secretaria da Fazenda de São Paulo — Portal de Serviços de Veículos]
Quanto guardar por mês para pagar o IPVA 2027?
O valor mensal necessário é o imposto estimado dividido pela quantidade de meses que faltam até o pagamento.
Se sua previsão é pagar R$ 1.800 e você tem três meses completos para economizar, precisa separar R$ 600 por mês.
Quem dispõe de seis meses para juntar a mesma quantia pode reduzir o esforço para R$ 300 mensais.
Veja alguns exemplos de planejamento. Os valores são ilustrativos e não representam cobranças oficiais do IPVA 2027.
| IPVA estimado | Prazo para juntar | Quanto guardar por mês |
|---|---|---|
| R$ 900 | 3 meses | R$ 300 |
| R$ 1.200 | 3 meses | R$ 400 |
| R$ 1.800 | 3 meses | R$ 600 |
| R$ 2.400 | 3 meses | R$ 800 |
| R$ 1.800 | 6 meses | R$ 300 |
A tabela mostra por que começar cedo faz diferença. Quanto mais tempo disponível, menor será a quantia retirada do orçamento mensal.
Se o vencimento ocorrer antes do previsto ou o valor definitivo superar sua estimativa, será necessário ajustar o planejamento.
Como juntar o dinheiro do IPVA sem prejudicar as contas da casa?
Não adianta reservar R$ 500 para o imposto e precisar recorrer ao cartão de crédito para comprar alimentos.
A quantia destinada ao IPVA precisa caber no orçamento depois das despesas essenciais, como moradia, alimentação, energia e transporte.
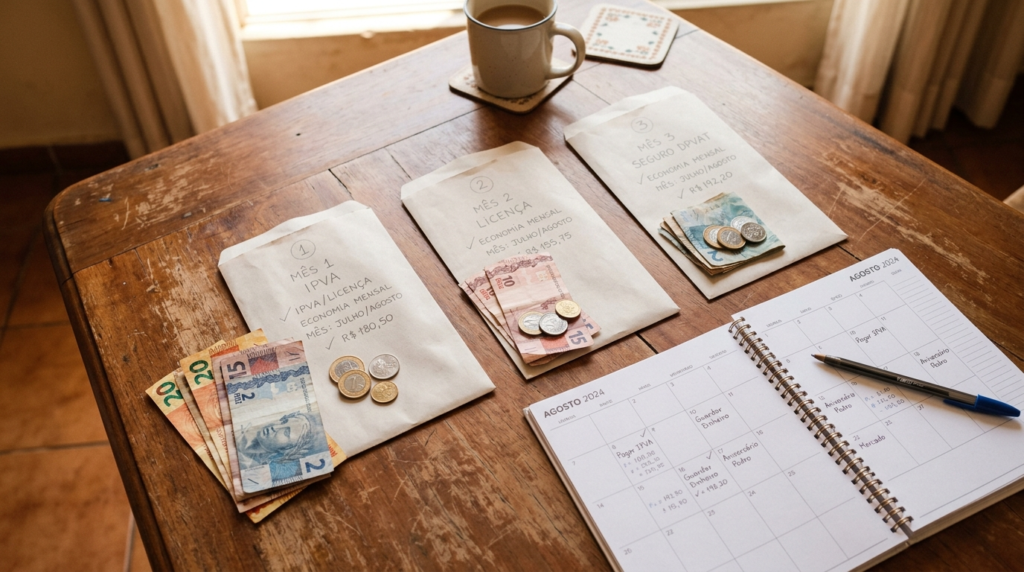
Uma estratégia é criar uma categoria específica chamada IPVA 2027 no seu controle financeiro.
Assim, o dinheiro deixa de ficar misturado com os recursos usados no dia a dia.
Se você ainda não acompanha suas despesas, vale conhecer alguns aplicativos de controle financeiro gratuitos para registrar os valores reservados.
E se não sobrar dinheiro suficiente todos os meses?
Nesse caso, comece pelo valor possível e procure complementar a diferença com economias pontuais.
Suponha que sua meta seja R$ 450 mensais, mas você consiga separar apenas R$ 250 do salário.
Faltariam R$ 200. Essa diferença pode vir de gastos que você consiga reduzir temporariamente, sem comprometer necessidades básicas.
Vale revisar serviços pouco utilizados, despesas variáveis e compras que podem esperar.
O guia sobre como cortar assinaturas e streamings pode ajudar a encontrar pequenas despesas recorrentes que passam despercebidas.
Outra possibilidade é aproveitar parte de uma renda extra ou de um pagamento eventual para reforçar a reserva do imposto.
O importante é evitar uma meta tão apertada que você precise abandoná-la depois de poucas semanas.
Onde guardar o dinheiro reservado para o IPVA?
Como o pagamento pode acontecer em poucos meses, o dinheiro precisa permanecer acessível e protegido de oscilações relevantes.
Uma conta separada ou uma aplicação conservadora com liquidez compatível com a data prevista de pagamento pode facilitar a organização.
Antes de escolher, observe se existem tarifas, prazo para resgate, tributação e possibilidade de perda de valor.
Não vale assumir riscos elevados com um dinheiro que já tem destino e prazo definidos.
Também é importante não confundir essa quantia com a reserva destinada a imprevistos.
A reserva de emergência serve para situações inesperadas. Já o IPVA é uma despesa anual que pode ser planejada.
Separar esses objetivos ajuda a manter o controle e evita retirar dinheiro da proteção financeira da família para pagar uma obrigação conhecida.
IPVA 2027 à vista ou parcelado: qual opção compensa mais?
A resposta depende das condições que seu estado oferecer e da sua disponibilidade financeira.
Pagar à vista pode ser vantajoso quando existe desconto e você já possui o valor necessário, sem prejudicar as despesas essenciais.
O parcelamento oficial pode ser uma alternativa para distribuir o pagamento, especialmente quando não há dinheiro suficiente para quitar tudo de uma vez.
Em São Paulo, o calendário de 2026 estabeleceu desconto de 3% para determinadas quitações integrais em janeiro e possibilidade de parcelamento conforme as condições previstas na regulamentação estadual.
Essas regras são de 2026 e não devem ser automaticamente aplicadas ao IPVA 2027.
[Fonte: Secretaria da Fazenda de São Paulo — Decreto nº 70.087/2025]
Como comparar o desconto à vista com o parcelamento?
Imagine um IPVA hipotético de R$ 2.000, com desconto de 3% para pagamento integral.
Nesse exemplo, a economia seria de R$ 60, reduzindo o pagamento para R$ 1.940.
Se o parcelamento oficial fosse permitido em cinco vezes iguais, sem acréscimos, cada parcela seria de R$ 400.
A comparação seria esta:
- À vista: R$ 1.940, considerando o desconto hipotético.
- Parcelado: cinco pagamentos de R$ 400, totalizando R$ 2.000.
- Diferença: R$ 60 a favor do pagamento integral.
Mas economizar R$ 60 não compensa se você precisar entrar no cheque especial ou contratar crédito caro para completar o valor.
A decisão deve considerar o dinheiro disponível, as demais contas do período e as regras efetivamente publicadas pelo seu estado.
Como usar o 13º salário para aliviar o IPVA 2027?
Para quem recebe o décimo terceiro salário, reservar uma parte desse dinheiro pode reduzir bastante o esforço necessário nos meses seguintes.
Imagine que você tenha estimado o imposto em R$ 1.800 e já conseguiu juntar R$ 600.
Se separar mais R$ 800 do décimo terceiro, restarão apenas R$ 400 para completar a meta.
Isso pode evitar que o imposto dispute espaço com as despesas de início de ano.
Entretanto, antes de destinar todo o valor disponível ao veículo, considere dívidas vencidas e compromissos mais urgentes.
O artigo sobre o que fazer com o 13º salário ajuda a organizar essas prioridades sem comprometer o orçamento.
O ideal é tomar essa decisão antes de gastar o dinheiro, não depois.
Quais erros podem atrapalhar o planejamento do IPVA 2027?
Alguns hábitos tornam uma despesa previsível muito mais difícil de pagar.
O primeiro é esperar a divulgação do boleto para começar a juntar dinheiro. Quando o prazo fica curto, sobra menos espaço para organizar as finanças.
Outro erro é considerar o valor pago no ano anterior como definitivo. A base de cálculo, as regras e as condições do veículo podem alterar o imposto.
Também merece atenção o uso de parcelamentos oferecidos por empresas intermediárias. Diferentemente do parcelamento oficial, operações com cartão podem envolver juros e tarifas.
Antes de contratar, confira o custo total e compare com as modalidades disponibilizadas pelo estado.
Por último, cuidado com ofertas de descontos extraordinários recebidas por mensagens ou encontradas em sites desconhecidos.
A Secretaria da Fazenda do Paraná, por exemplo, já alertou sobre páginas fraudulentas que simulam sistemas oficiais de pagamento do IPVA.
[Fonte: Secretaria da Fazenda do Paraná — Orientações contra golpes no IPVA]
Quando consultar o calendário oficial do IPVA 2027?
Acompanhe a Secretaria da Fazenda do seu estado durante os últimos meses de 2026 e no início de 2027.
É nesse canal que você deve confirmar o valor devido, as datas de vencimento, as condições de pagamento e possíveis descontos ou benefícios.
Não existe um calendário nacional único de IPVA. Por isso, datas divulgadas para São Paulo, Paraná ou qualquer outro estado não devem ser utilizadas automaticamente por proprietários de veículos de outras regiões.
Quando as informações oficiais estiverem disponíveis, compare o valor definitivo com a quantia que você guardou.
Se faltar dinheiro, ajuste sua meta enquanto ainda houver prazo. Se sobrar, mantenha a diferença reservada até concluir o pagamento.
Vale a pena começar a guardar dinheiro para o IPVA 2027 agora?
Sim. Preparar-se para o IPVA 2027 com antecedência é uma maneira simples de evitar aperto financeiro no início do ano.
Você não precisa saber hoje o valor exato do imposto para começar. Use o pagamento anterior como referência, estabeleça uma meta realista e separe o dinheiro gradualmente.
O próximo passo é conferir quanto você pagou em 2026 e calcular quanto consegue reservar até o vencimento previsto.
Assim, quando a cobrança chegar, ela será uma despesa planejada — e não uma surpresa capaz de desorganizar suas contas.