
Para fazer um planejamento financeiro para 2027, comece identificando quanto você ganha, quanto gasta e quais compromissos terá ao longo do ano. Depois, organize as dívidas, estabeleça metas possíveis, separe dinheiro para despesas previstas e acompanhe seu orçamento mensalmente. Com sete passos simples, é possível começar janeiro com mais controle, mesmo sem ganhar muito.
A vantagem de preparar esse plano ainda em 2026 é não precisar tomar todas as decisões financeiras de última hora. Afinal, janeiro costuma chegar acompanhado de contas que não esperam o orçamento se recuperar das festas.
1. Como começar o planejamento financeiro para 2027?
O primeiro passo é descobrir como está sua vida financeira hoje. Antes de definir metas para o próximo ano, você precisa conhecer sua situação real.
Anote quanto entrou na sua conta nos últimos três meses e quanto saiu. Inclua salário, trabalhos extras, benefícios e outras fontes de renda, considerando apenas os valores que você realmente recebeu.
Depois, separe os gastos em três grupos:
- Despesas essenciais: aluguel, alimentação, água, energia, transporte e medicamentos.
- Compromissos financeiros: empréstimos, financiamentos, parcelas e dívidas.
- Despesas flexíveis: lazer, delivery, assinaturas e compras não essenciais.
Essa divisão ajuda a identificar quais gastos são indispensáveis e onde existe espaço para ajustes.
O Banco Central do Brasil explica que o orçamento pessoal permite visualizar receitas e despesas, ajudando a manter as finanças organizadas.
[Fonte: Banco Central do Brasil — Orçamento pessoal]
Como fazer um planejamento financeiro para 2027 ganhando pouco?
Se sua renda é apertada, não tente começar guardando uma quantia que comprometa as necessidades básicas.
Primeiro, identifique os gastos obrigatórios e veja quanto sobra. Se não sobrar nada, a prioridade será encontrar pequenos ajustes ou oportunidades de aumentar a renda.
O importante é construir um plano que funcione com o dinheiro disponível, não com um salário que você gostaria de receber.
2. Como organizar o orçamento mensal para o próximo ano?
Com as despesas identificadas, transforme os números em um orçamento para 2027.
Imagine uma família com renda líquida mensal de R$ 3.000. Ela precisa distribuir esse dinheiro entre necessidades, compromissos e objetivos, sem depender do limite do cartão para fechar o mês.
Veja uma simulação ilustrativa:
| Exemplo de orçamento mensal para 2027 | |
|---|---|
| Renda líquida | R$ 3.000 |
| Moradia e contas | R$ 1.000 |
| Alimentação | R$ 650 |
| Transporte e saúde | R$ 400 |
| Dívidas e parcelas | R$ 350 |
| Despesas anuais | R$ 200 |
| Reserva financeira | R$ 150 |
| Lazer e outros gastos | R$ 250 |
| Saldo planejado | R$ 0 |
Os valores são apenas um exemplo. O objetivo não é copiar essa distribuição, mas perceber que cada real precisa ter uma finalidade.
Observe que o orçamento já reserva dinheiro para despesas anuais e emergências. Isso evita tratar todos os meses como se fossem iguais.
Se precisar organizar primeiro as contas do mês, veja também nosso guia sobre como fazer um orçamento mensal ganhando pouco.
3. Como se preparar para as despesas de 2027 sem passar aperto?
Um dos erros mais comuns é planejar apenas as contas que chegam mensalmente.
IPVA, IPTU, material escolar, seguros, aniversários e manutenção do veículo podem comprometer o orçamento quando aparecem sem preparação.
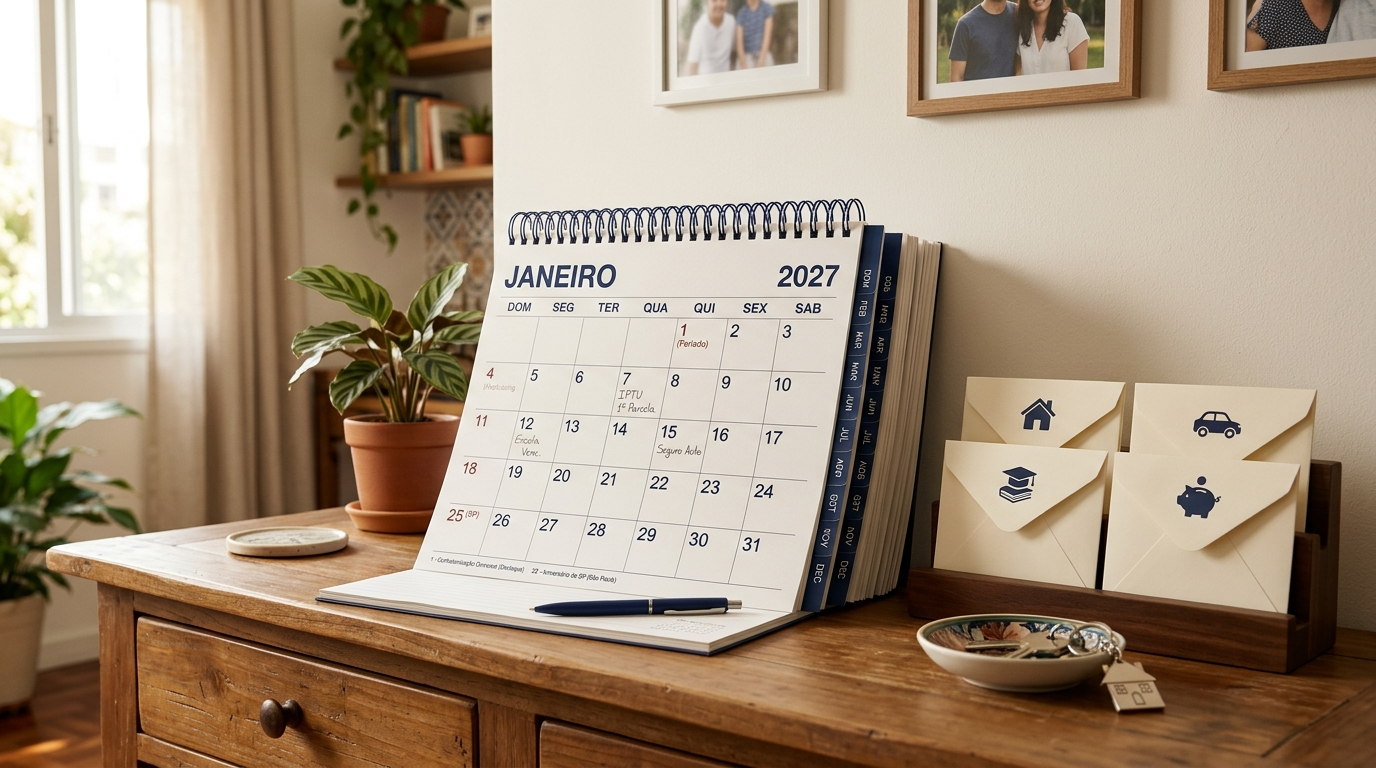
A solução é montar um calendário financeiro anual.
Quanto guardar por mês para as contas de 2027?
Faça uma estimativa das despesas previsíveis e divida o valor pelo número de meses disponíveis até o pagamento.
Por exemplo, se você estima gastar R$ 1.200 com determinada obrigação daqui a seis meses, precisará separar aproximadamente R$ 200 mensais.
Se a despesa vencer antes, ajuste a divisão ao prazo real. Também vale conferir descontos por pagamento antecipado e possíveis parcelamentos.
Como os valores de tributos dependem de regras locais, consulte os canais oficiais do seu estado ou município antes de fechar as estimativas.
Para organizar especificamente os compromissos do começo do ano, confira nosso artigo sobre IPTU, IPVA e material escolar em janeiro de 2027.
4. Como incluir as dívidas no planejamento financeiro?
Não adianta montar um orçamento bonito enquanto os juros continuam consumindo boa parte da renda.
Liste todas as dívidas existentes, incluindo saldo devedor, parcelas, taxas de juros e datas de vencimento.
Depois, identifique quais compromissos apresentam maior custo e quais estão atrasados.
Priorize as dívidas mais caras, sem deixar de considerar despesas essenciais, risco de perda de bens e condições de cada contrato.
Se uma parcela não cabe no orçamento, procure negociar antes de assumir outro compromisso. Compare o valor total da proposta, e não apenas o tamanho da prestação.
Uma renegociação só ajuda quando a nova parcela pode ser paga até o fim.
Caso o cartão esteja comprometendo sua renda, veja como sair das dívidas do cartão de crédito ganhando pouco.
5. Como definir metas financeiras realistas para 2027?
Depois de organizar as obrigações, escolha o que deseja conquistar durante o ano.
Pode ser quitar uma dívida, juntar dinheiro para um curso, fazer uma pequena reforma ou começar uma reserva financeira.
Evite estabelecer muitas metas simultâneas. Escolha duas ou três prioridades e determine quanto cada uma custará.
Uma meta como “guardar mais dinheiro” é vaga. Já “juntar R$ 1.200 até dezembro de 2027, poupando R$ 100 por mês” permite acompanhar o progresso.
A Comissão de Valores Mobiliários (CVM) orienta que os objetivos pessoais e familiares sejam considerados na organização das finanças.
[Fonte: Portal do Investidor — CVM]
Se sua renda variar, estabeleça uma contribuição mínima para os meses difíceis e aumente o valor quando houver disponibilidade.
6. Como criar uma reserva financeira durante 2027?
A reserva de emergência serve para enfrentar situações inesperadas, como perda de renda, problemas de saúde ou consertos urgentes.
Ela não deve ser confundida com o dinheiro separado para impostos, viagens ou compras planejadas.
Segundo o Portal do Investidor, da CVM, uma referência para a reserva de emergência é acumular o equivalente a 6 a 12 meses de despesas, dependendo da estabilidade da renda e das condições familiares.
[Fonte: CVM — Emergências e aposentadoria]
Isso não significa que você precise alcançar esse valor imediatamente.
Se conseguir guardar R$ 50 mensais, terá acumulado R$ 600 em doze meses, sem considerar rendimentos. É um começo que pode ser ampliado conforme o orçamento melhorar.
Para entender como calcular sua meta e escolher onde manter esse dinheiro, leia nosso guia de reserva de emergência para iniciantes.
7. Como acompanhar o planejamento financeiro ao longo de 2027?
Criar o planejamento em dezembro e esquecê-lo em fevereiro é uma receita para perder o controle.
Reserve um momento por semana para conferir despesas recentes e verificar se os gastos continuam dentro do previsto.
No fechamento de cada mês, compare o orçamento planejado com o que realmente aconteceu.
Pergunte a si mesmo: alguma categoria ultrapassou o limite? Surgiu uma despesa inesperada? A renda mudou?
Se houver diferença, ajuste o mês seguinte. Um bom planejamento precisa acompanhar sua realidade, não funcionar como uma regra impossível de cumprir.
Você pode usar uma planilha, um caderno ou ferramentas digitais. O Banco Central esclarece que não é necessário utilizar computador ou aplicativo para elaborar um orçamento.
[Fonte: Banco Central — Ferramentas para o orçamento]
Se preferir controlar tudo pelo celular, conheça nossos aplicativos gratuitos de controle financeiro.
Quando é melhor começar a organizar as finanças para 2027?
O melhor momento é antes da chegada de janeiro, especialmente se você ainda receberá valores extras ou precisará organizar compras de fim de ano.
Novembro e dezembro de 2026 podem servir para levantar despesas, revisar contratos e estabelecer prioridades.
Mas, se o ano já começou, não espere outro mês para agir. O planejamento pode ser iniciado em qualquer data.
Uma boa estratégia é dividir 2027 em quatro períodos de três meses. Assim, você consegue avaliar metas menores e corrigir problemas antes que se acumulem.
Também vale considerar mudanças previstas na renda, como férias, troca de emprego ou encerramento de trabalhos temporários.
Conclusão: como colocar seu planejamento financeiro para 2027 em prática?
Fazer um planejamento financeiro para 2027 não exige uma renda alta nem ferramentas complicadas. O que faz diferença é conhecer seus números, antecipar compromissos e estabelecer metas que realmente cabem no bolso.
Comece hoje anotando suas receitas e despesas. Depois, reserve alguns minutos para identificar as três prioridades financeiras que deseja alcançar em 2027.
O objetivo não é ter um ano sem imprevistos, mas estar mais preparado para lidar com eles sem perder o controle do dinheiro.