
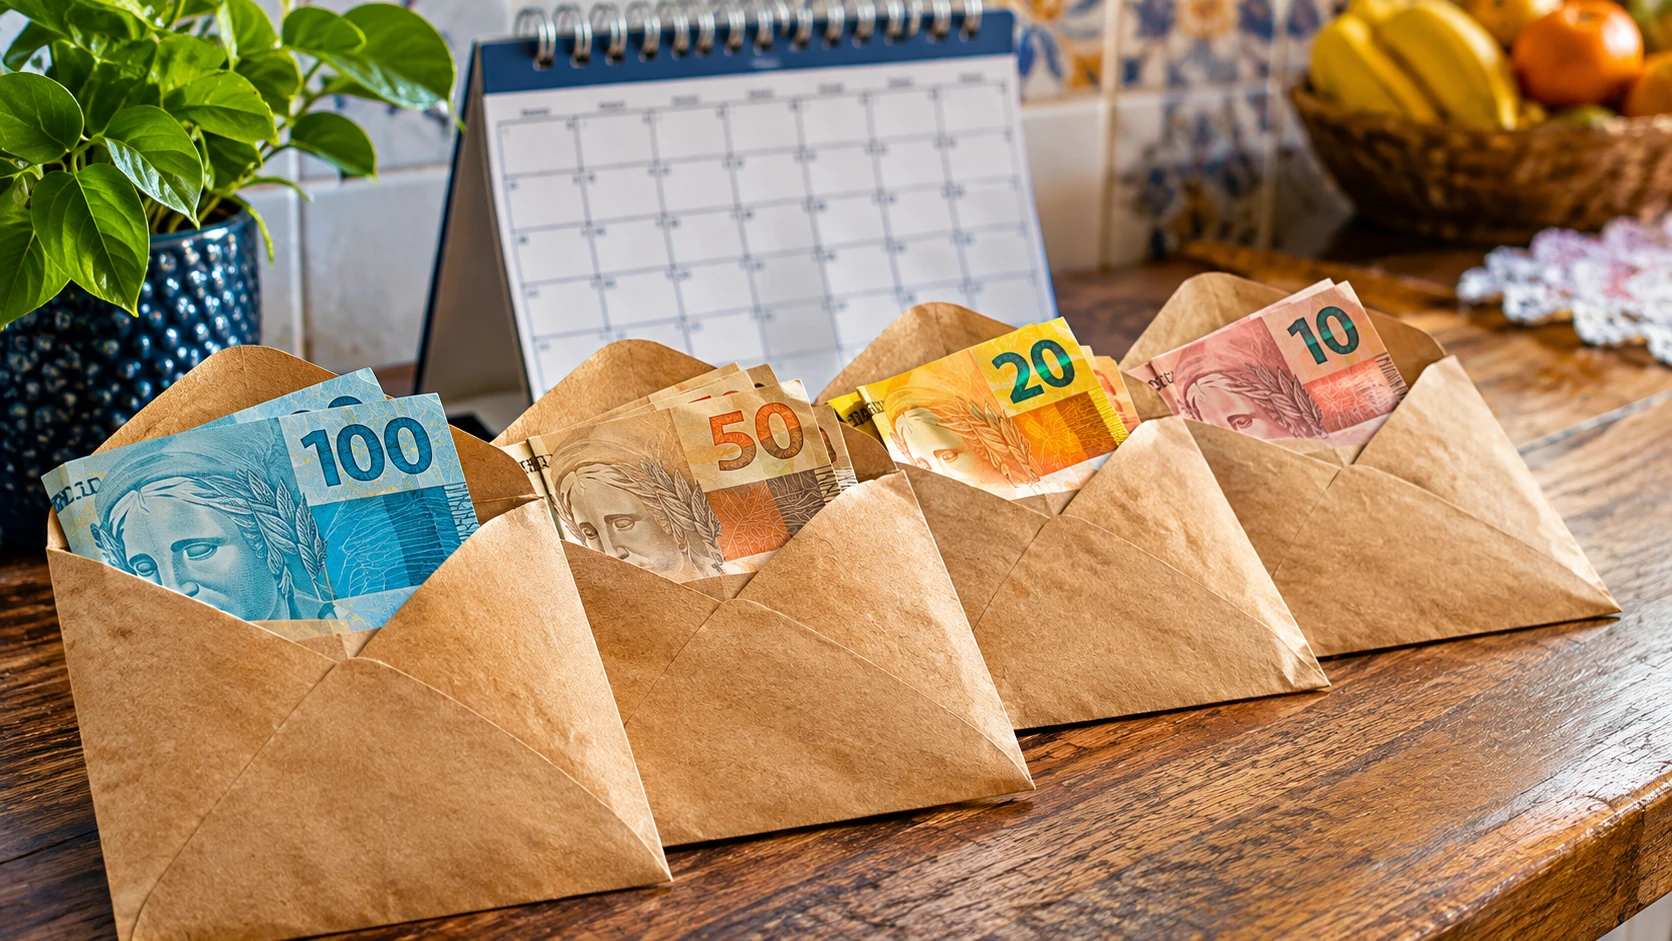
Para organizar o dinheiro de quem recebe por semana, o melhor caminho é separar uma parte de cada pagamento para as contas mensais, outra para as despesas dos próximos sete dias e, quando possível, uma pequena quantia para imprevistos. Assim, você evita gastar hoje o dinheiro que precisará usar quando o aluguel, a energia ou outros boletos vencerem.
Quem recebe toda sexta-feira conhece uma situação complicada: o dinheiro entra, algumas compras são feitas e, poucos dias depois, já parece insuficiente. Enquanto isso, as contas continuam chegando em datas diferentes.
O problema nem sempre está no valor recebido. Muitas vezes, está na diferença entre receber semanalmente e pagar despesas mensalmente.
Com um orçamento semanal bem organizado, é possível diminuir esse desencontro e saber quanto realmente está disponível para gastar.
Como organizar o dinheiro de quem recebe por semana sem misturar as contas?
O primeiro passo é deixar de considerar todo pagamento recebido como dinheiro disponível para aquela semana.
Imagine que você receba R$ 600 toda sexta-feira. Parte desse valor já tem destino, mesmo que a conta correspondente só vença daqui a vinte dias.
Para começar, divida suas despesas em três grupos:
- Contas mensais: aluguel, energia, água, internet e prestações.
- Gastos semanais: alimentação, transporte, combustível e pequenas compras.
- Imprevistos: medicamentos, consertos e outras necessidades inesperadas.
Essa separação ajuda a enxergar quanto precisa ficar guardado antes de decidir o que comprar.
O Banco Central do Brasil orienta que o orçamento registre os ganhos e os gastos, permitindo identificar se existe sobra ou falta de dinheiro.
[Fonte: Banco Central — Educação Financeira]
Como organizar o dinheiro de quem recebe por semana usando três divisões?
Uma maneira prática é criar três espaços separados para o dinheiro. Podem ser envelopes, contas distintas ou categorias em um aplicativo.
O primeiro espaço recebe o dinheiro reservado para os boletos. O segundo fica disponível para as necessidades da semana. O terceiro acumula pequenas sobras para emergências.
O segredo está na ordem: separe primeiro o dinheiro comprometido e só depois utilize o restante.
Não existe um percentual obrigatório para cada divisão. Os valores precisam acompanhar suas despesas reais, não uma fórmula que ignora quanto você ganha.
Quanto guardar por semana para pagar as contas do mês?
Comece somando todas as contas mensais que precisam ser pagas, incluindo valores médios de despesas que variam, como energia e água.
Depois, multiplique esse total por 12 e divida por 52. O resultado é uma referência de quanto reservar por pagamento, considerando 52 recebimentos semanais ao longo de um ano.
Reserva semanal = despesas mensais × 12 ÷ 52.
Por exemplo, se suas contas mensais somam R$ 1.200, a reserva média necessária será de aproximadamente R$ 276,92 por semana.
Essa conta é útil para o planejamento de longo prazo. Entretanto, se você está começando agora e um boleto vence em poucos dias, precisará considerar o saldo já guardado e quantos pagamentos ainda receberá antes do vencimento.
Por que dividir as contas por quatro pode causar problemas?
Um mês não possui exatamente quatro semanas. Alguns períodos entre datas de pagamento incluem cinco recebimentos, enquanto outros incluem quatro.
Dividir R$ 1.200 por quatro gera uma reserva de R$ 300 por semana. Essa estratégia pode funcionar, mas acumula mais dinheiro do que a média anual necessária quando aplicada durante 52 semanas.
A diferença não é um erro. Pode até ajudar a construir uma folga financeira.
O cuidado é não considerar a quinta semana como dinheiro totalmente livre. Ela também faz parte do orçamento anual e pode ajudar a pagar despesas futuras.
Como dividir um pagamento semanal de R$ 600 na prática?
Considere uma pessoa que recebe R$ 600 líquidos por semana, de maneira regular, e possui despesas mensais fixas de R$ 1.200.
Ela também precisa pagar alimentação, transporte e outras necessidades ao longo dos sete dias.
Um exemplo de distribuição seria:
| Exemplo de orçamento semanal de R$ 600 | |
|---|---|
| Contas mensais | |
| Reserva para aluguel, água, luz e outras contas | R$ 280 |
| Despesas da semana | |
| Alimentação | R$ 170 |
| Transporte | R$ 80 |
| Outras necessidades | R$ 40 |
| Proteção financeira | |
| Reserva para imprevistos | R$ 30 |
| Total distribuído | R$ 600 |
Os valores são ilustrativos. Nesse exemplo, R$ 280 por semana representam R$ 14.560 reservados ao longo de 52 pagamentos, suficientes para cobrir R$ 14.400 em contas anuais, com uma pequena margem.
Observe também que o dinheiro para alimentação e transporte continua disponível. O método não exige guardar tudo e passar dificuldades durante a semana.
Se as despesas reais ultrapassarem a renda, será necessário rever valores e prioridades. Nenhuma divisão consegue compensar um orçamento permanentemente negativo.
O que fazer quando as contas vencem antes de receber o dinheiro?
Esse é um dos maiores desafios de quem recebe semanalmente.
Imagine que o aluguel vença no dia 5, mas seu próximo pagamento aconteça somente no dia 8. Mesmo tendo renda suficiente durante o mês, você pode enfrentar um atraso.
A solução é trabalhar com um calendário de vencimentos, além do controle dos valores.
Anote a data de cada conta e identifique quantos pagamentos semanais ocorrerão antes dela.
Se faltam duas sextas-feiras para pagar um boleto de R$ 500 e você não possui nada reservado, precisará separar R$ 250 em cada recebimento.
Caso essa quantia comprometa alimentação ou transporte, avalie a possibilidade de negociar uma data de vencimento mais adequada com o fornecedor, quando essa opção estiver disponível.
Com o tempo, procure manter o dinheiro das contas já separado antes do mês começar. Essa antecipação reduz a dependência do próximo pagamento.
Como administrar salário semanal quando o valor muda toda semana?
Para trabalhadores autônomos, diaristas, entregadores e profissionais que recebem por produção, o desafio pode ser ainda maior.
Uma semana rende R$ 800. Na seguinte, entram apenas R$ 350. Fazer compromissos considerando sempre o melhor resultado pode criar dificuldades.
Nesse caso, examine os recebimentos das últimas oito a doze semanas e identifique um valor conservador para planejar as despesas.
Não utilize automaticamente a média se ela estiver muito acima dos pagamentos mais baixos. Prefira uma referência que você consiga atingir com maior regularidade.
A Susep, em seu conteúdo de educação financeira, recomenda considerar receitas confiáveis no orçamento, sem depender de ganhos variáveis incertos.
[Fonte: Susep — Orçamento pessoal]
Quando receber acima do previsto, utilize parte da diferença para reforçar as contas futuras.
Para quem trabalha por conta própria, também é importante separar os custos da atividade, como combustível, materiais e taxas, antes de considerar todo o recebimento como renda pessoal.
Como fazer um controle financeiro semanal sem complicação?
Você não precisa de uma planilha elaborada para acompanhar o dinheiro.
Um caderno simples pode funcionar, desde que seja atualizado. Quem prefere ferramentas digitais também pode utilizar aplicativos gratuitos de controle financeiro.
Escolha um dia fixo, de preferência aquele em que recebe, e faça uma revisão de aproximadamente dez minutos.
Confira quatro informações:
- Quanto entrou desde o último pagamento.
- Quanto precisa ser separado para contas futuras.
- Quanto pode gastar até o próximo recebimento.
- Quanto sobrou ou faltou em relação ao planejamento anterior.
Esse acompanhamento mostra rapidamente se o orçamento semanal precisa de ajustes.
Também ajuda a identificar pequenas despesas recorrentes que, isoladamente, parecem inofensivas, mas consomem uma parcela importante da renda.
Como evitar que o dinheiro acabe antes da próxima semana?
Depois de separar as contas mensais, estabeleça um limite para os gastos que ainda podem ser controlados.
Se você possui R$ 210 para sete dias, por exemplo, isso equivale a uma média de R$ 30 diários. Não significa que precise gastar exatamente esse valor todos os dias.
Uma compra maior no supermercado pode consumir parte do orçamento de uma vez. O importante é acompanhar o saldo disponível até o próximo recebimento.
Para reduzir despesas com alimentação sem comprometer necessidades básicas, vale conhecer estratégias de economia no supermercado.
Outra medida é evitar assumir parcelas que dependam de pagamentos futuros ainda incertos.
Se perceber que está usando crédito para completar quase toda semana, revise o orçamento antes de ampliar as dívidas.
Vale a pena guardar dinheiro mesmo recebendo pouco por semana?
Sim, desde que essa reserva não comprometa despesas essenciais ou provoque atrasos em contas prioritárias.
Guardar R$ 10 por semana, por exemplo, representa R$ 520 após 52 depósitos, sem considerar rendimentos.
O valor pode parecer pequeno, mas já oferece alguma proteção diante de uma despesa inesperada.
O ideal é construir essa segurança aos poucos, conforme sua realidade. O guia de reserva de emergência para iniciantes explica como definir um objetivo e escolher onde guardar o dinheiro.
Antes de estabelecer uma quantia fixa, verifique se há dívidas caras ou contas essenciais atrasadas que exigem atenção imediata.
A reserva precisa trazer tranquilidade, não criar mais um compromisso impossível de cumprir.
Qual é o erro mais comum de quem recebe toda semana?
O erro mais prejudicial é olhar apenas para o saldo disponível e esquecer os compromissos que ainda não venceram.
Ter R$ 400 na conta não significa possuir R$ 400 livres para gastar. Se R$ 300 já estão destinados ao aluguel, o valor realmente disponível é muito menor.
Outro problema é fazer o planejamento apenas depois de gastar. Nesse momento, pode ser tarde para separar o necessário.
A melhor rotina é decidir o destino do pagamento assim que ele entrar, mantendo as reservas para contas mensais separadas do dinheiro de uso diário.
Conclusão: como organizar o dinheiro de quem recebe por semana?
Organizar o dinheiro de quem recebe por semana fica mais simples quando cada pagamento já chega com uma finalidade definida.
O objetivo não é transformar sua rotina em uma sequência de contas complicadas, mas impedir que o dinheiro reservado para o fim do mês desapareça nos primeiros dias.
No próximo recebimento, experimente separar primeiro o valor das contas mensais e estabelecer um limite realista para os sete dias seguintes. Esse pequeno hábito pode ser o começo de um orçamento muito mais previsível.