
Sim, o método 50/30/20 com salário baixo funciona, desde que você ajuste as porcentagens à sua realidade. O modelo original reserva metade da renda para as contas básicas, e quem ganha pouco costuma gastar bem mais que isso só para morar e comer.
A ideia, porém, continua valendo: dar um destino a cada real que entra. O que muda é o tamanho de cada fatia. Vamos fazer essa conta com números de verdade.
O que é a regra 50/30/20 e de onde ela veio?
A regra 50/30/20 divide a sua renda líquida, ou seja, o que cai na conta depois dos descontos, em três grupos: 50% para necessidades, 30% para desejos e 20% para o futuro.
A senadora americana Elizabeth Warren e a filha, Amelia Warren Tyagi, apresentaram o modelo no livro All Your Worth, lançado em 2005. [Fonte: Simon & Schuster – All Your Worth]
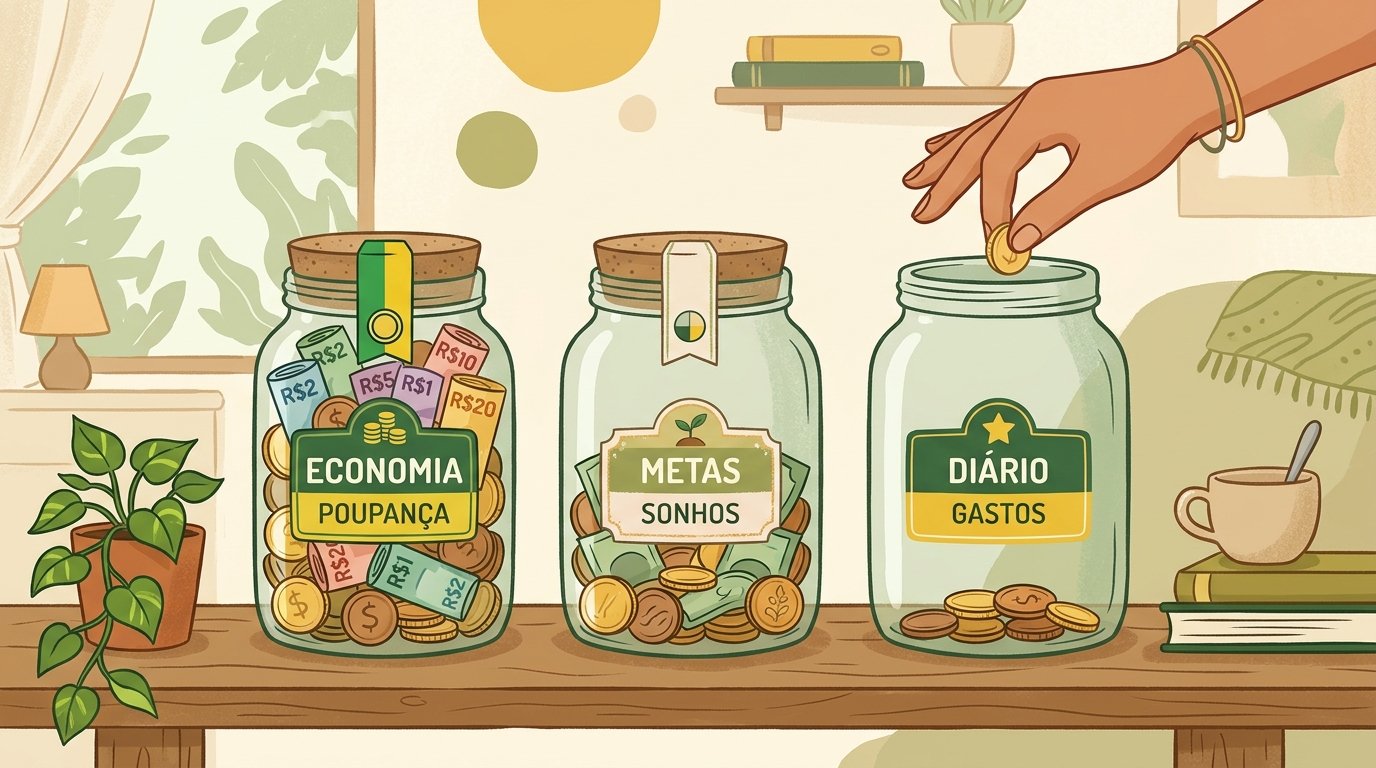
Imagine três baldes. No primeiro, entram os gastos essenciais: aluguel, comida, luz, água, gás, transporte e remédios. No segundo, os desejos, como delivery, streaming e passeios.
O terceiro balde guarda o futuro: reserva de emergência, dívidas em atraso e investimentos. Quando a torneira solta água de sobra, os três enchem. Quando solta pouca, o primeiro enche e os outros dois ficam secos.
Por que o método 50/30/20 com salário baixo parece não fechar a conta?
Porque o balde das necessidades transborda antes de chegar a 50%. O salário mínimo de 2026 é de R$ 1.621. [Fonte: Planalto – Decreto nº 12.797/2025]
Para quem é CLT, o INSS desconta 7,5% nessa faixa, e sobram cerca de R$ 1.499 líquidos. [Fonte: Ministério da Previdência Social] Metade disso dá só R$ 750 para as necessidades.
Esse valor não paga aluguel, mercado, luz, gás e passagem na maioria das cidades. O Dieese mostra o tamanho do aperto: nas capitais com a cesta básica mais cara, a comida de um adulto pode consumir mais da metade do salário mínimo líquido. [Fonte: Dieese]
Quanto sobra de um salário mínimo depois das contas básicas?
Em muitas casas, quase nada. Só o aluguel, a cesta básica e o transporte já levam a maior parte do dinheiro.
Isso não é falta de disciplina, é aritmética. O erro está em apertar uma renda pequena num molde feito para rendas maiores, sentir culpa e largar o orçamento de vez.
Como adaptar a regra 50/30/20 para quem ganha pouco?
Trate as porcentagens como bússola, não como lei. Se o primeiro balde precisa de 70% ou 85%, tudo bem. O importante é que os outros dois nunca fiquem zerados.
Um orçamento com salário baixo funciona melhor quando cada fatia tem um valor em reais, mesmo pequeno. Fatia sem número vira “se sobrar”.
Qual proporção usar no método 50/30/20 com salário baixo?
Depende de quanto o básico pesa no seu mês. A tabela mostra quatro modelos com uma renda líquida de R$ 1.500, valor próximo de um salário mínimo após o INSS.
| Modelo | Necessidades | Desejos | Futuro (dívidas e reserva) | Indicado para |
|---|---|---|---|---|
| Clássico 50/30/20 | R$ 750 (50%) | R$ 450 (30%) | R$ 300 (20%) | Quem tem custos baixos ou renda maior |
| Adaptado 70/20/10 | R$ 1.050 (70%) | R$ 300 (20%) | R$ 150 (10%) | Quem paga aluguel, mas tem alguma folga |
| Foco em dívidas 70/10/20 | R$ 1.050 (70%) | R$ 150 (10%) | R$ 300 (20%) | Quem precisa quitar dívida cara |
| Sobrevivência 85/10/5 | R$ 1.275 (85%) | R$ 150 (10%) | R$ 75 (5%) | Salário mínimo com aluguel e dependentes |
Comece pelo modelo que cabe hoje, sem se comparar com ninguém. Quem gasta 85% só com o básico pode usar o 85/10/5 e subir de degrau com o tempo.
Quando a renda aumentar, mantenha os gastos básicos no mesmo valor e mande o aumento para os outros dois baldes. Assim, você se aproxima do modelo clássico sem sentir.
Como dividir o salário mínimo na prática?
Primeiro, anote quanto cai na conta por mês, já com os descontos. Depois, liste as contas fixas: aluguel, luz, água, gás, transporte e mercado.
Imagine R$ 1.500 de renda e R$ 1.100 de contas fixas. Isso é cerca de 73% da renda. Sobram R$ 400, que você pode dividir em R$ 250 para desejos e R$ 150 para o futuro.
Para acompanhar, use um dos aplicativos gratuitos de controle financeiro. Dez minutos por semana bastam para ver se os números fecham.
O que fazer com o balde do futuro quando o salário é baixo?
Primeiro, apague o incêndio. Se você deve no rotativo do cartão ou no cheque especial, o balde do futuro vai para essas dívidas, porque os juros delas crescem mais rápido que qualquer investimento.
Sem dívida cara, comece a reserva de emergência. A primeira meta pode ser um mês de gastos básicos. Os três a seis meses vêm com o tempo.
Para guardar a reserva, priorize o dinheiro que você consegue sacar a qualquer dia. A Selic está em 13,75% ao ano desde 16 de setembro de 2026, e o Tesouro Selic e os CDBs com liquidez diária acompanham essa taxa. [Fonte: Banco Central do Brasil]
Já a poupança, com a Selic acima de 8,5% ao ano, rende 0,5% ao mês mais a TR. [Fonte: Banco Central do Brasil] É simples de usar, mas costuma render menos que os títulos ligados à Selic quando os juros estão altos.
Vale a pena guardar só R$ 50 por mês?
Vale. R$ 50 por mês viram R$ 600 em um ano, antes de qualquer rendimento. E o valor importa menos que o hábito.
Guardar dinheiro é como musculação: começa com peso leve e cresce com a prática. Quem espera “sobrar” para começar quase nunca começa.
Como economizar ganhando pouco sem sufocar o orçamento?
Para economizar ganhando pouco, ataque os gastos que mais pesam e que mais respondem a pequenas mudanças. O mercado costuma ser o maior deles, então veja como economizar no supermercado sem cortar comida.
Luz e gás vêm em seguida. Revise os hábitos que explicam uma conta de luz alta e aprenda a economizar gás de cozinha.
Cortar R$ 100 por mês no primeiro balde e levar para o terceiro soma R$ 1.200 em um ano. No exemplo anterior, isso cobre um mês inteiro de contas fixas.
A renda extra também pesa. R$ 200 a mais num orçamento de R$ 1.500 é um aumento de cerca de 13% na renda.
E não zere o balde dos desejos. Orçamento sem nenhum prazer dura pouco, como dieta de salada todo dia. Separe R$ 50 ou R$ 100 e gaste sem culpa.
O método 50/30/20 com salário baixo vale a pena?
Vale, quando você o usa como ponto de partida e não como régua. O método 50/30/20 com salário baixo não exige renda alta. Exige saber para onde cada real vai.
Escolha a proporção que cabe no seu mês, dê um valor em reais para cada balde e revise a cada aumento ou dívida quitada. Comece neste mês, mesmo com pouco.
Se o cartão é o que mais aperta o seu orçamento hoje, leia o passo a passo para sair das dívidas do cartão de crédito e recuperar o controle do seu dinheiro.