
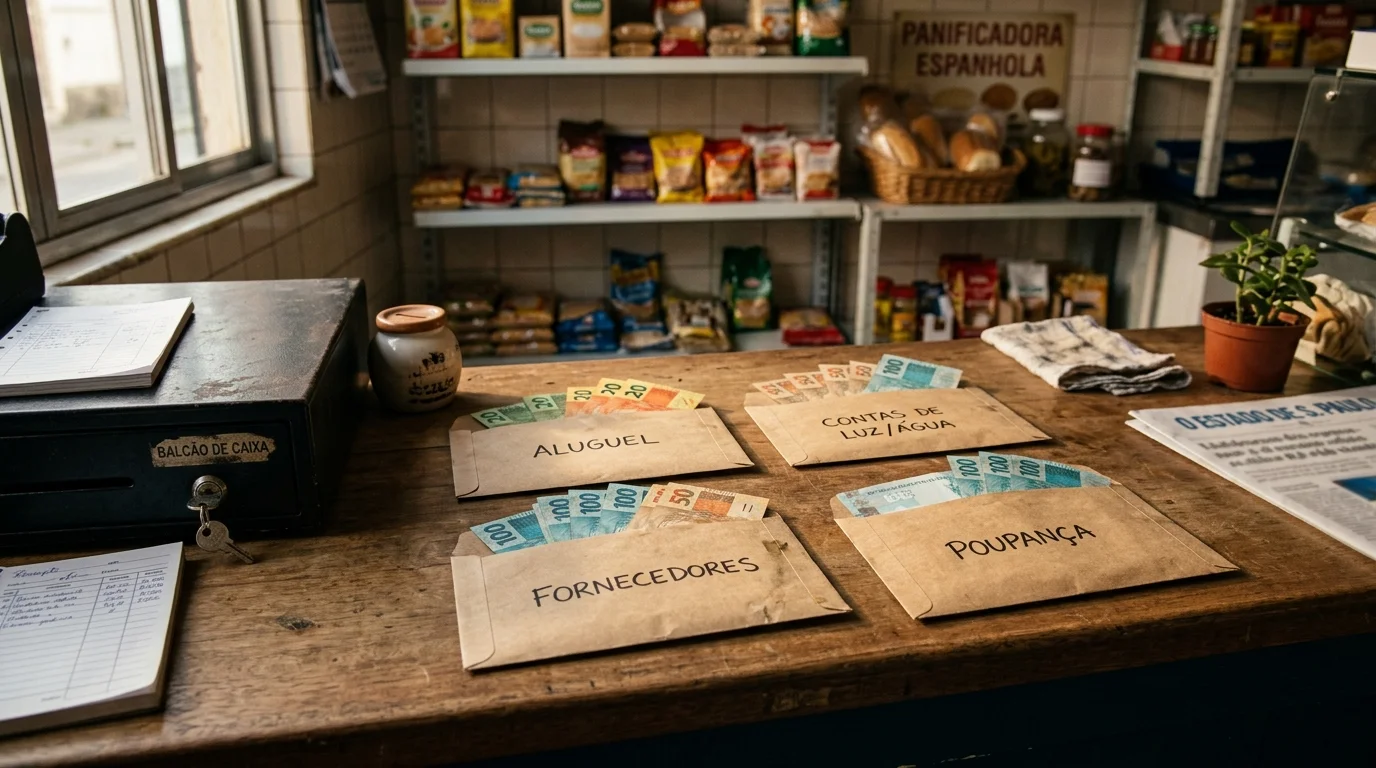
Para organizar uma renda variável todo mês, o melhor caminho é calcular suas despesas essenciais, estabelecer um valor conservador para o orçamento e separar o dinheiro das contas assim que receber. Quem trabalha por comissão, faz serviços autônomos ou recebe valores diferentes ao longo do mês precisa planejar os pagamentos sem depender de uma renda que ainda não entrou.
A dificuldade não está apenas em ganhar quantias diferentes. O problema aparece quando um mês de boas vendas cria compromissos que o próximo mês não consegue pagar.
Com um método simples de divisão, é possível reduzir essa insegurança e saber quanto do dinheiro recebido está realmente disponível para gastar.
Como organizar uma renda variável todo mês sem comprometer as contas?
O primeiro passo é descobrir quanto custa manter sua casa funcionando, mesmo quando o trabalho diminui.
Anote aluguel, alimentação, energia, água, transporte, medicamentos e parcelas obrigatórias. Inclua também uma estimativa para despesas essenciais que mudam de valor, como supermercado e combustível.
Depois, confira quanto você efetivamente recebeu nos últimos seis meses. Se tiver registros de um ano inteiro, melhor ainda: será possível observar períodos de maior e menor movimento.
O Banco Central orienta que o planejamento financeiro considere receitas e despesas anteriores, distinguindo valores fixos e variáveis. Fonte: Banco Central — Caderno de Educação Financeira.
Qual valor usar como referência quando a renda variável muda todo mês?
Imagine um profissional que recebeu os seguintes valores líquidos disponíveis para uso pessoal:
- Janeiro: R$ 2.800
- Fevereiro: R$ 3.600
- Março: R$ 2.400
- Abril: R$ 4.200
- Maio: R$ 3.000
- Junho: R$ 2.600
A média desses seis meses é de R$ 3.100. Entretanto, em três deles o profissional recebeu menos do que essa quantia.
Por isso, usar a média como se fosse um salário garantido pode comprometer o orçamento.
Uma alternativa prudente é começar com uma referência próxima dos meses mais fracos, como R$ 2.400 nesse exemplo, e ajustar os compromissos conforme a realidade.
Se suas despesas essenciais ultrapassam esse valor, você já identificou um risco que precisa ser tratado antes de assumir novas parcelas.
Como separar o dinheiro das contas a cada pagamento recebido?
Quem recebe em dias diferentes não precisa esperar o fechamento do mês para organizar as finanças.
O segredo é criar uma ordem de distribuição para cada entrada de dinheiro, mesmo que seja pequena.
Uma divisão prática pode utilizar quatro destinos:
- Contas essenciais: aluguel, alimentação, serviços básicos e transporte necessário.
- Despesas com vencimento futuro: parcelas, compromissos anuais e pagamentos já previstos.
- Proteção para meses fracos: dinheiro reservado para compensar períodos de menor renda.
- Gastos flexíveis: lazer, compras não essenciais e outras despesas que podem esperar.
Essa separação pode ser feita com contas bancárias distintas, espaços de reserva no aplicativo financeiro ou controles individuais em uma planilha.
O importante é não confundir dinheiro disponível na conta com dinheiro livre para gastar.
Como dividir uma renda variável todo mês na prática?
Considere uma pessoa que recebeu R$ 3.000 líquidos, depois de descontar os custos necessários para gerar sua renda.
A distribuição abaixo é apenas um exemplo. Os valores devem acompanhar suas despesas reais, não uma porcentagem obrigatória.
| Destino do dinheiro | Valor e finalidade |
|---|---|
| Contas essenciais | R$ 1.800 (60%) Moradia, alimentação, água, luz e transporte. |
| Compromissos futuros | R$ 450 (15%) Parcelas, despesas anuais e pagamentos programados. |
| Proteção financeira | R$ 450 (15%) Reserva para períodos de menor recebimento. |
| Gastos flexíveis | R$ 300 (10%) Lazer e compras que podem ser adiadas. |
| Total | R$ 3.000 (100%) |
Se receber R$ 500 em outro dia, você pode aplicar a mesma lógica, desde que as contas próximas do vencimento já estejam protegidas.
A prioridade é garantir os pagamentos obrigatórios. Se faltar dinheiro para alimentação ou aluguel, não faz sentido preservar uma verba de lazer.
Quem deseja acompanhar essas divisões sem fazer contas mentalmente pode utilizar aplicativos gratuitos de controle financeiro.
Como pagar boletos quando o dinheiro entra em datas diferentes?
Imagine que o aluguel vence no dia 10, mas você costuma receber de clientes nos dias 5, 15 e 25.
Se utilizar integralmente o primeiro pagamento para outras despesas, poderá faltar dinheiro justamente quando chegar o aluguel seguinte.
Para evitar isso, organize os compromissos pela data de vencimento e mantenha uma previsão dos recebimentos confirmados.
O dinheiro separado para uma conta não deve voltar ao saldo de gastos cotidianos.
Uma estratégia é montar uma pequena reserva de vencimentos, destinada exclusivamente a manter os pagamentos em dia enquanto os recebimentos acontecem.
Por exemplo, se o aluguel custa R$ 900, você pode separar R$ 225 em quatro entradas de dinheiro. Mas essa divisão só funciona quando os valores chegam antes do vencimento.
Se não houver tempo suficiente, será necessário priorizar o aluguel nas primeiras entradas ou utilizar uma reserva já formada.
Também vale consultar nosso guia sobre como organizar os boletos por data de vencimento.
O que fazer quando a renda do mês fica abaixo do esperado?
Um mês fraco exige decisões rápidas. Esperar até a conta vencer costuma reduzir suas alternativas.
Comece verificando quanto dinheiro está disponível e quais despesas ainda precisam ser pagas.
Depois, suspenda temporariamente os gastos flexíveis e reveja compras que podem ser adiadas.
Se a renda não cobrir todas as necessidades, estabeleça prioridades considerando alimentação, moradia, saúde, serviços essenciais e as consequências de cada atraso.
Não utilize automaticamente o cartão de crédito para completar a renda. Uma despesa que parece resolvida hoje pode comprometer os recebimentos dos próximos meses.
Se perceber que não conseguirá pagar determinado compromisso, procure negociar antes do vencimento, quando possível.
O objetivo é atravessar o período de menor faturamento sem criar uma sequência de dívidas.
Como guardar dinheiro nos meses bons para compensar os meses ruins?
Quando a renda aumenta, surge a sensação de que finalmente existe espaço para gastar mais.
Mas quem não tem salário fixo precisa olhar para o dinheiro extra de outra maneira: parte dele pode ser necessária no próximo mês.
Imagine que suas despesas essenciais somem R$ 2.200 e você consiga guardar R$ 600 durante um período favorável.
Se no mês seguinte receber apenas R$ 1.800, terá uma diferença de R$ 400 para cobrir. A reserva poderá compensar essa queda sem exigir empréstimos.
Esse dinheiro funciona como um colchão para oscilações de renda, diferente da quantia destinada a compras planejadas.
Comece tentando acumular o equivalente a um mês de despesas essenciais. Depois, amplie gradualmente a proteção conforme a frequência e a intensidade das oscilações.
Quem trabalha sem previsibilidade pode precisar de uma reserva maior do que alguém com salário estável.
Para entender como construir essa proteção, veja nosso conteúdo sobre reserva de emergência para iniciantes.
Como evitar misturar o dinheiro do trabalho com o orçamento pessoal?
Esse cuidado merece atenção especial de autônomos, vendedores e pequenos empreendedores.
Receber R$ 4.000 em vendas não significa necessariamente ter R$ 4.000 disponíveis para pagar despesas domésticas.
Antes, pode ser necessário descontar materiais, fornecedores, transporte profissional, tributos e outros custos da atividade.
O Sebrae recomenda separar as finanças pessoais das empresariais e acompanhar as entradas e saídas do negócio. Fonte: Sebrae — Separação de contas.
Mesmo trabalhando sozinho, mantenha registros separados e estabeleça uma retirada pessoal compatível com o dinheiro que realmente sobra.
Isso ajuda a evitar que uma despesa doméstica consuma recursos necessários para continuar trabalhando.
Como manter o controle financeiro sem precisar conferir tudo diariamente?
Você não precisa transformar sua rotina em uma fiscalização permanente de cada centavo.
Uma revisão semanal de aproximadamente 15 minutos pode ser suficiente para começar.
Confira quanto entrou, quanto já foi separado, quais contas vencerão nos próximos dias e quanto ainda poderá gastar.
No fechamento do mês, compare a renda recebida com suas despesas e observe se a reserva aumentou ou diminuiu.
Se perceber que o dinheiro está acabando antes do previsto, ajuste a distribuição das próximas entradas.
Para quem está começando, o mais importante é criar um controle que consiga manter. Uma planilha simples e atualizada costuma ser mais útil do que um sistema complicado abandonado após duas semanas.
Vale a pena tentar estabelecer um salário próprio?
Sim, desde que exista dinheiro suficiente para sustentar essa retirada.
Depois de conhecer seus recebimentos e formar uma proteção inicial, você pode estabelecer um valor mensal para transferir ao orçamento doméstico.
Imagine que seu trabalho gere resultados líquidos diferentes, mas permita manter uma retirada conservadora de R$ 2.300.
Nos meses favoráveis, o excedente permanece reservado. Nos meses fracos, o saldo acumulado pode complementar a retirada, dentro de limites previamente definidos.
Essa estratégia não transforma uma renda incerta em salário garantido. Ela apenas ajuda a reduzir a oscilação do dinheiro utilizado pela família.
Se o trabalho passar vários meses rendendo menos do que o necessário, será preciso rever despesas, retirada e capacidade de geração de renda.
Conclusão: como lidar melhor com a renda variável todo mês?
Organizar uma renda variável todo mês exige separar o dinheiro antes de gastar, planejar com valores conservadores e proteger os compromissos essenciais.
O melhor começo é simples: anote quanto precisa para manter a casa, confira seus recebimentos anteriores e reserve parte de cada pagamento para as próximas contas.
Com esse hábito, fica mais fácil aproveitar os meses bons sem comprometer a tranquilidade dos meses difíceis.